
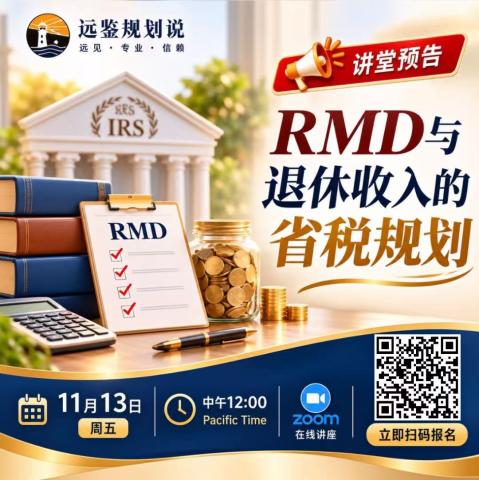
退休账户存得越多,未来缴的税可能也越多?
您是否拥有 Traditional IRA、401(k) 或 IRA 年金?
辛苦积累了几十年的退休资产,到了法定年龄,即使不需要用钱,也可能被要求每年强制提领(RMD),不仅增加应税收入,还可能推高 Medicare 保费,影响退休生活与财富传承。
如何提前规划,让退休收入更稳定、税务更合理、财富传承更高效?
本期《远鉴规划说》,聚焦五大关键问题:
- 谁最需要提前规划 RMD?
- 为什么 RMD 规划要从50多岁开始?
- 如何利用 IRA 年金创造终身收入、协调 RMD?
- 如何把握退休税务黄金期,通过 Roth Conversion 降低未来税负?
- 如何优化退休收入、税务与财富传承?
主讲嘉宾:Johnny Qu 老师
曾是深圳市高考状元,拥有20年金融行业经验,服务过上千位客户,也是我相识十余年的良师益友。他经验丰富、逻辑清晰,擅长把复杂的金融税务问题讲得简单透彻、实用易懂。
活动时间: 11月13日(周五)中午12:00(美西时间)9:00AM(美东时间)
活动形式: Zoom 免费线上讲座
报名链接:https://zoom.teamevolve.us/1113
退休规划,不只是存够多少钱,更重要的是退休后能留下多少、用得多安心!
欢迎大家来听听,也欢迎转发给身边正在规划退休的朋友!
评论
退休税务规划专题:如何降低未来的RMD税务负担?
本期《远鉴规划说》,聚焦五大关键问题:
添加新评论